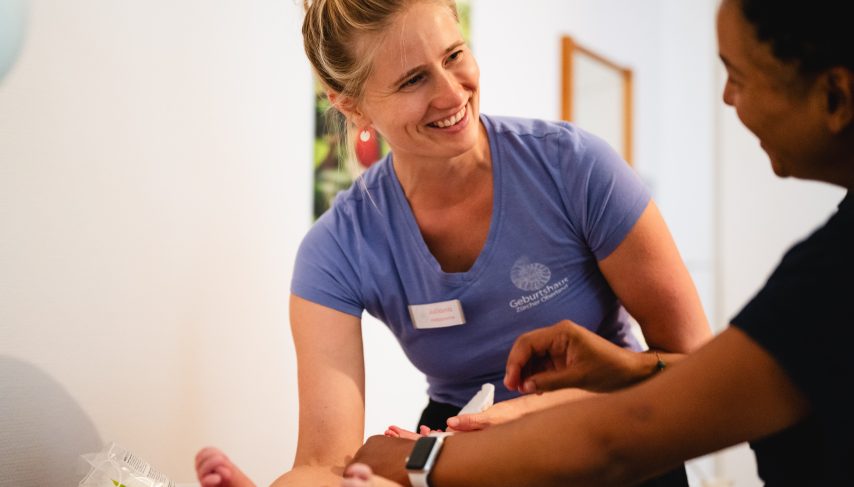
Eine Aktiengesellschaft steht für wirtschaftliche Tätigkeit und Gewinninteressen. Dass auch AGs als gemeinnützige Organisationen anerkannt und von Steuern befreit sein können, wirft zunächst Fragen auf. Das Beispiel des Geburtshauses Zürcher Oberland zeigt, wie eine solche Rechtsform funktionieren kann.
Eine Aktiengesellschaft ist grundsätzlich auf wirtschaftliche Tätigkeit und die Interessen ihrer Aktionärinnen und Aktionäre ausgerichtet. Dass eine AG steuerbefreit sein kann, erscheint deshalb auf den ersten Blick ungewöhnlich. Im Kanton Zürich gibt es rund 84 solche Fälle, wie dem Verzeichnis der steuerbefreiten Institutionen des Kantons Zürich (Stand August 2026) zu entnehmen ist. Aus den mehr als 6’600 Institutionen sind also nur rund 1,3 Prozent Aktiengesellschaften, die wegen öffentlicher oder gemeinnütziger Zwecke keine Steuern zahlen. Auffällig viele dieser AGs sind im Bereich der öffentlichen Infrastruktur und im Kulturbereich tätig, vor allem aber in Gesundheit und Pflege. Eine davon ist das Geburtshaus Zürcher Oberland (ZHO).
Eine AG für Familien statt für Aktionäre
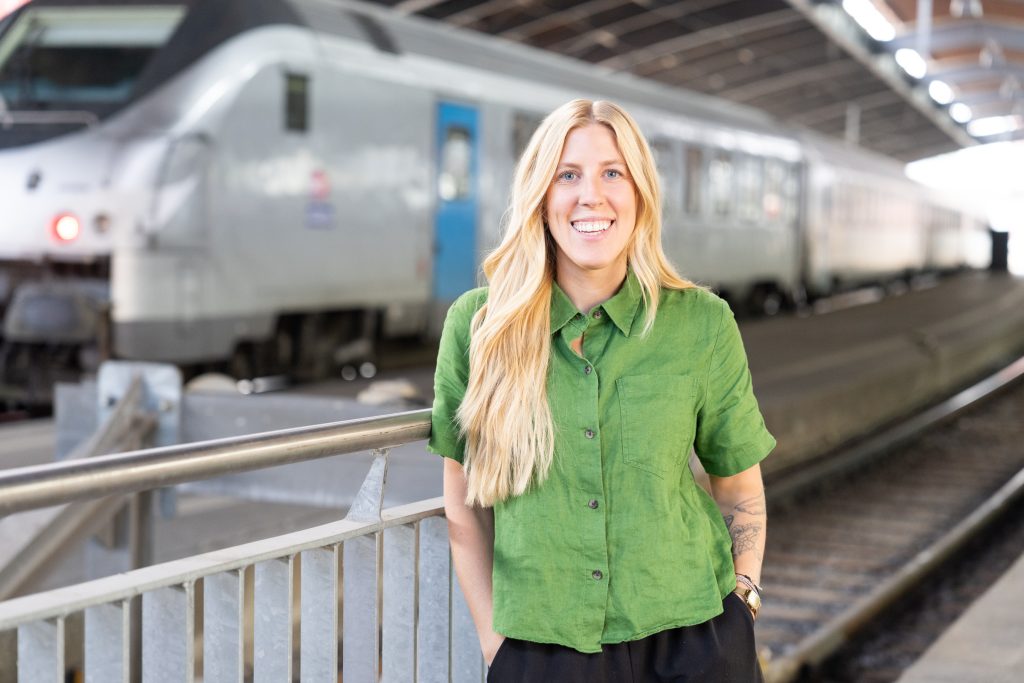
Das Geburtshaus ZHO mit Sitz in Bäretswil soll im Herbst 2027 nach Uster umziehen. Auf dem Gelände des Spitals Uster entsteht ein neuer Standort mit einem Geburtspavillon und einer Wochenbettabteilung mit acht Familienzimmern und Aufenthaltsräumen. So können die Angebote von Geburtshaus und Spital am gleichen Standort miteinander verbunden werden. «Werdende Eltern wünschen sich in dieser besonderen Zeit vor allem eines: Geborgenheit, persönliche Begleitung und Sicherheit und gleichzeitig medizinische Infrastruktur eines Spitals jederzeit in Reichweite», sagt Karin Lietha, Hebamme und Vorsitzende der Geschäftsleitung.
Der Pavillon wird von der Stiftung Geburt 3000 finanziert, die Wochenbettabteilung vom Geburtshaus ZHO betrieben. Das Spital Uster bleibt für die Spitalgeburten, seine medizinische Infrastruktur und die Notfallversorgung verantwortlich. Warum sich das Geburtshaus für die Rechtsform der AG entschieden hat, erklärt Lietha mit dem gemeinnützigen Zweck der Organisation: «Seit der Gründung der AG war unser Handeln stets von einer klaren gemeinnützigen Haltung geprägt. Uns ging und geht es nie darum, mit unserer AG möglichst viel Geld zu verdienen.» Im Zentrum stehe die professionelle Unterstützung von Familien in einer sensiblen Lebensphase.
Seit der Gründung der AG war unser Handeln stets von einer klaren gemeinnützigen Haltung geprägt. Uns ging und geht es nie darum, mit unserer AG möglichst viel Geld zu verdienen.
Karin Lietha
Für das geplante Projekt ist das Geburtshaus zudem auf Spenden und die Unterstützung Dritter angewiesen. «Die gemeinnützige Struktur bietet daher optimale Rahmenbedingungen – sowohl aus unserer inneren Haltung als auch gegenüber potenziellen Förderpartnern», sagt Lietha.
Wirtschaftliche Tätigkeit schliesst Steuerbefreiung nicht aus
Dass eine AG steuerbefreit werden kann, ist auch aus rechtlicher Sicht kein Widerspruch. «Steuerrechtlich ist nicht die Rechtsform entscheidend, sondern Zweck und tatsächliche Tätigkeit einer juristischen Person», sagt Dominique Jakob, Professor für Privatrecht und Leiter des Zentrums für Stiftungsrecht an der Universität Zürich. Die AG sei zwar typischerweise auf wirtschaftliche Tätigkeit und die Interessen ihrer Aktionäre ausgerichtet. Das schliesse eine Steuerbefreiung aber nicht aus. «Bei einer steuerbefreiten AG müssen insbesondere Gewinnausschüttungen an die Aktionäre ausgeschlossen und die Mittel dauerhaft dem steuerbefreiten Zweck gewidmet sein», sagt Jakob.
Für eine Steuerbefreiung wegen Gemeinnützigkeit müssen laut Jakob insbesondere ein im Allgemeininteresse liegender Zweck, Uneigennützigkeit und die unwiderrufliche Zweckbindung der Mittel gegeben sein. Ausserdem darf die Tätigkeit nicht den wirtschaftlichen Interessen der Aktionäre dienen. «Diese Voraussetzungen müssen statutarisch verankert und tatsächlich gelebt werden. Daneben kann eine Steuerbefreiung auch aufgrund der Verfolgung öffentlicher Zwecke in Betracht kommen», sagt Jakob.
Die Anforderungen sind laut Prof. Jakob also durchaus hoch. Besonders wichtig sei die Wettbewerbsneutralität: «Eine wirtschaftliche Tätigkeit wird nicht schon deshalb steuerbefreit, weil sie gesellschaftlich erwünscht oder nützlich ist». Je stärker eine AG am Markt auftrete und mit steuerpflichtigen Unternehmen konkurriere, desto genauer werde geprüft, ob die Voraussetzungen für die Steuerbefreiung tatsächlich erfüllt seien.
Die Rolle des kantonalen Leistungsauftrags
Das Geburtshaus ZHO verfügt zudem über einen Leistungsauftrag des Kantons Zürich und ist damit Teil der kantonalen Gesundheitsversorgung. Ob dieser öffentliche Auftrag bei der Steuerbefreiung eine Rolle gespielt hat, kann das Geburtshaus selbst nicht beurteilen. «Für uns sind keine Hindernisse erkennbar gewesen», sagt Lietha.
Aus steuerrechtlicher Sicht könnte der Leistungsauftrag durchaus relevant gewesen sein. Jakob hält den kantonalen Leistungsauftrag und die Einbindung in die öffentliche Gesundheitsversorgung für ein mögliches «gewichtiges Indiz» für die Verfolgung eines öffentlichen Zwecks. «Ein Leistungsauftrag allein genügt allerdings auch insoweit nicht», erklärt Jakob. Entscheidend sei das Gesamtbild: Dazu gehörten unter anderem die öffentliche Aufgabe, die Mittelbindung, das Ausschüttungsverbot an die Aktionäre und die tatsächliche Tätigkeit.
Wenig Klarheit über die Steuerbefreiung
Das Gesuch um Prüfung der Steuerbefreiung reichte das Geburtshaus am 9. Januar 2024 ein. Die Verfügung über die Steuerbefreiung erhielt die AG am 4. Juli 2025. Das Verfahren dauerte damit rund 18 Monate und war somit deutlich länger als die vom Kanton Zürich angegebene durchschnittliche Bearbeitungsdauer von drei bis vier Monaten.
Entscheidend ist nicht, dass es sich um eine AG handelt, sondern ob ihre Tätigkeit tatsächlich einem öffentlichen oder gemeinnützigen Zweck dient und Gewinne nicht den Aktionären zufliessen.
Prof. Dominique Jakob
Auch ohne Kenntnis der konkreten Befreiungsverfügung erscheint Jakob der letztlich positive Entscheid grundsätzlich nachvollziehbar, sofern die gesetzlichen Voraussetzungen erfüllt sind. «Entscheidend ist nicht, dass es sich um eine AG handelt, sondern ob ihre Tätigkeit tatsächlich einem öffentlichen oder gemeinnützigen Zweck dient und Gewinne nicht den Aktionären zufliessen.» Er sieht jedoch noch Klärungsbedarf bei den Kriterien und der Behördenpraxis zur Steuerbefreiung. «Das Problem ist, dass wir darüber derzeit wenig Klarheit haben, was die Rechtssicherheit und auch die Rechtsgleichheit beeinträchtigt», sagt Jakob. «Ich denke, es ist auch dieser Umstand, der die Steuerbefreiung in der öffentlichen Wahrnehmung manchmal schlecht dastehen lässt.»
Noch 270’000 Franken offen
Beim Geburtshaus geht es derweil nicht nur um die rechtliche Konstruktion. Für den Umzug nach Uster muss die Organisation auch einen beträchtlichen Finanzierungsbedarf decken. Gemäss Förderantrag kostet das Projekt rund 509’500 Franken. Laut Lietha sind gemäss aktuellem Stand 140’000 Franken für Architektur, Projektplanung und einen Teil der Baumeisterarbeiten durch Stiftungsgelder gesichert. Weitere 100’000 Franken kommen aus eigenen Reserven.
Für die verbleibenden 270’000 Franken sucht das Geburtshaus noch Förderstiftungen. «Wir stehen mit dem Fundraising noch ganz am Anfang», sagt Lietha. «Im August haben wir begonnen, erste Kontakte zu Stiftungen und anderen möglichen Förderpartner zu knüpfen. Erfreulicherweise konnten wir sehr schnell eine grössere Spende entgegennehmen.»
Ob es schwierig sein wird, genügend Fördergelder zu gewinnen, kann Lietha zum jetzigen Zeitpunkt noch nicht abschliessend sagen. «Stiftungsfundraising braucht Zeit, eine sorgfältige Auswahl der passenden Förderpartner und persönliche Beziehungen. Der gute Start stimmt uns aber zuversichtlich.»