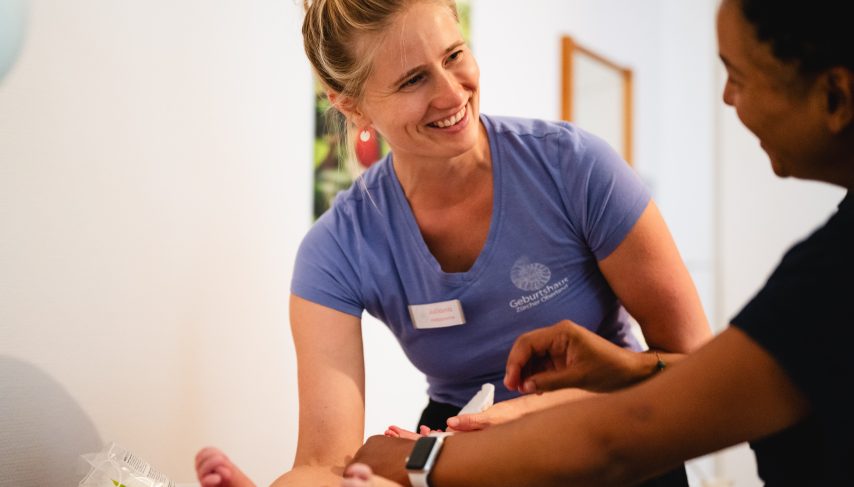
Une société anonyme est synonyme d’activité économique et de recherche de profit. Le fait que des sociétés anonymes puissent également être reconnues comme des organisations d’utilité publique et bénéficier d’une exonération fiscale soulève, à première vue, certaines questions. L’exemple de la « Geburtshaus Zürcher Oberland » montre comment une telle forme juridique peut fonctionner.
Une société anonyme est en principe axée sur l’activité économique et les intérêts de ses actionnaires. Le fait qu’une SA puisse être exonérée d’impôt peut donc paraître inhabituel à première vue. Dans le canton de Zurich, on recense environ 84 cas de ce type, comme l’indique la liste des institutions exonérées d’impôts du canton de Zurich (situation en août 2026). Sur plus de 6 600 institutions, seules environ 1,3 % sont des sociétés anonymes qui ne paient pas d’impôts en raison de leur mission d’intérêt public ou d’utilité publique. Un nombre particulièrement élevé de ces SA opère dans le domaine des infrastructures publiques et dans le secteur culturel, mais surtout dans celui de la santé et des soins. L’une d’entre elles est la maison de naissance du Zürcher Oberland (ZHO).
Une société anonyme au service des familles plutôt que des actionnaires
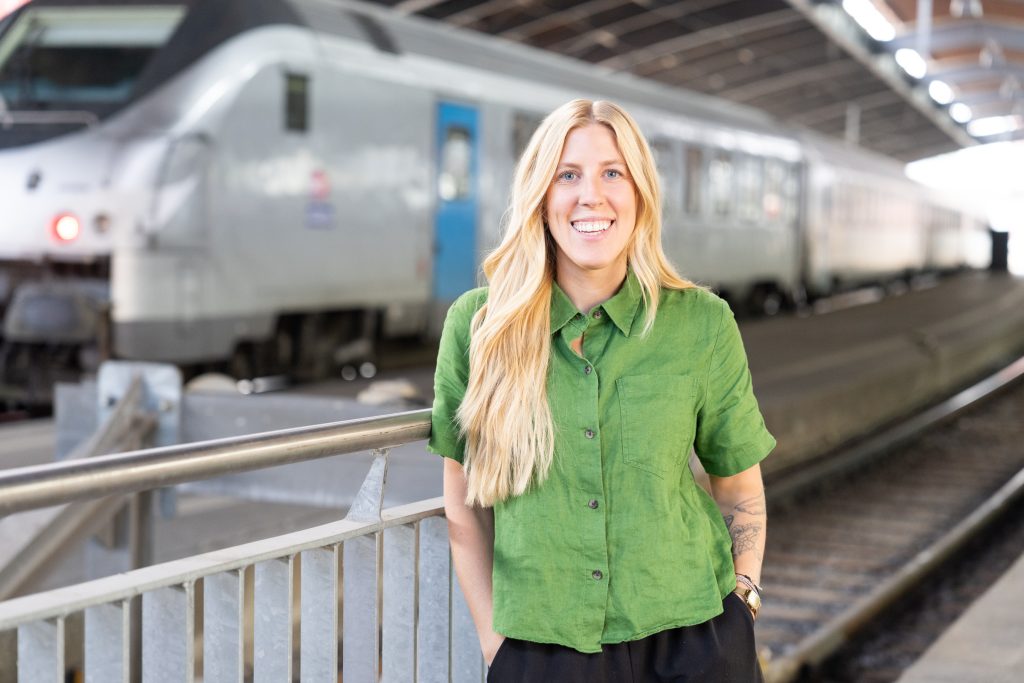
La maison de naissance ZHO, dont le siège se trouve à Bäretswil, devrait déménager à Uster à l’automne 2027. Un nouveau site est en cours de construction sur le terrain de l’hôpital d’Uster ; il comprendra un pavillon de maternité et un service de maternité doté de huit chambres familiales et de salles de séjour. Cela permettra de regrouper sur un même site les services proposés par la maison de naissance et l’hôpital. « En cette période particulière, les futurs parents souhaitent avant tout une chose : se sentir en sécurité, bénéficier d’un accompagnement personnalisé et d’une sécurité optimale, tout en ayant à tout moment à portée de main l’infrastructure médicale d’un hôpital », explique Karin Lietha, sage-femme et présidente de la direction.
Le pavillon est financé par la fondation « Geburt 3000 », tandis que le service de maternité est géré par la maison de naissance ZHO. L’hôpital d’Uster reste responsable des accouchements à l’hôpital, de son infrastructure médicale et des soins d’urgence. Lietha explique que la maison de naissance a opté pour la forme juridique de la SA en raison de la vocation d’utilité publique de l’organisation : « Depuis la création de la SA, notre action a toujours été guidée par une volonté claire de servir l’intérêt général. Notre objectif n’a jamais été, et ne sera jamais, de gagner le plus d’argent possible avec notre SA. » L’accent est mis sur l’accompagnement professionnel des familles au cours d’une phase délicate de leur vie.
Depuis la création de notre société anonyme, notre action a toujours été guidée par une volonté claire d’intérêt général. Notre objectif n’a jamais été, et ne sera jamais, de gagner le plus d’argent possible grâce à notre société anonyme.
Karin Lietha
Pour le projet envisagé, la maison de naissance dépend en outre de dons et du soutien de tiers. « Cette structure à but non lucratif offre donc des conditions optimales, tant du point de vue de notre philosophie interne que vis-à-vis de partenaires de financement potentiels », explique Mme Lietha.
L’exercice d’une activité économique n’exclut pas l’exonération fiscale
Le fait qu’une SA puisse bénéficier d’une exonération fiscale ne constitue pas non plus une contradiction d’un point de vue juridique. « En matière fiscale, ce n’est pas la forme juridique qui est déterminante, mais l’objet et l’activité effective d’une personne morale », explique Dominique Jakob, professeur de droit privé et directeur du Centre de droit des fondations à l’Université de Zurich. Certes, la SA est généralement axée sur une activité économique et les intérêts de ses actionnaires. Cela n’exclut toutefois pas une exonération fiscale. « Dans le cas d’une SA exonérée d’impôt, il faut notamment exclure toute distribution de bénéfices aux actionnaires et affecter durablement les fonds à l’objectif exonéré d’impôt », précise M. Jakob.
Selon M. Jakob, pour bénéficier d’une exonération fiscale au titre de l’utilité publique, il faut notamment qu’il y ait un objectif d’intérêt général, un caractère désintéressé et une affectation irrévocable des fonds. En outre, l’activité ne doit pas servir les intérêts économiques des actionnaires. « Ces conditions doivent être inscrites dans les statuts et effectivement respectées. Par ailleurs, une exonération fiscale peut également être envisagée sur la base de la poursuite d’objectifs d’intérêt public », précise M. Jakob.
Selon le professeur Jakob, les exigences sont donc très élevées. La neutralité concurrentielle revêt une importance particulière : « Une activité économique n’est pas exonérée d’impôt au seul motif qu’elle est socialement souhaitable ou utile ». Plus une SA est présente sur le marché et entre en concurrence avec des entreprises assujetties à l’impôt, plus l’examen visant à déterminer si les conditions d’exonération fiscale sont effectivement remplies sera rigoureux.
Le rôle du mandat de prestations cantonal
La maison de naissance ZHO dispose en outre d’un mandat de prestations du canton de Zurich et fait ainsi partie du système de santé cantonal. La maison de naissance n’est pas en mesure de déterminer si ce mandat public a joué un rôle dans l’octroi de l’exonération fiscale. « Nous n’avons constaté aucun obstacle », déclare Mme Lietha.
D’un point de vue fiscal, le mandat de prestations aurait très bien pu être pertinent. M. Jakob considère que le mandat de prestations cantonal et l’intégration dans le système de santé publique constituent un « indice de poids » potentiel de la poursuite d’un objectif d’intérêt public. « Un mandat de prestations à lui seul ne suffit toutefois pas à cet égard », explique Jakob. C’est le tableau d’ensemble qui est déterminant : celui-ci comprend notamment la mission publique, l’affectation des fonds, l’interdiction de distribution aux actionnaires et l’activité effective.
Peu de clarté concernant l’exonération fiscale
La maison de naissance a déposé la demande d’examen de l’exonération fiscale le 9 janvier 2024. La société anonyme a reçu la décision relative à l’exonération fiscale le 4 juillet 2025. La procédure a ainsi duré environ 18 mois, soit nettement plus longtemps que le délai de traitement moyen de trois à quatre mois indiqué par le canton de Zurich.
Ce qui est déterminant, ce n’est pas qu’il s’agisse d’une société anonyme, mais bien que son activité serve effectivement un objectif d’intérêt public ou d’utilité publique et que les bénéfices ne soient pas versés aux actionnaires.
Prof. Dominique Jakob
Même sans connaître le contenu précis de la décision d’exonération, M. Jakob estime que cette décision, finalement favorable, est en principe compréhensible, pour autant que les conditions légales soient remplies. « Ce qui est déterminant, ce n’est pas qu’il s’agisse d’une SA, mais le fait que son activité serve effectivement un objectif public ou d’utilité publique et que les bénéfices ne reviennent pas aux actionnaires. » Il estime toutefois que des éclaircissements sont encore nécessaires concernant les critères et la pratique des autorités en matière d’exonération fiscale. « Le problème, c’est que nous manquons actuellement de clarté à ce sujet, ce qui nuit à la sécurité juridique et à l’égalité devant la loi », explique Jakob. « Je pense que c’est également cette situation qui donne parfois une mauvaise image de l’exonération fiscale aux yeux du grand public. »
Il manque encore 270’000 francs
En ce qui concerne la maison de naissance, il ne s’agit pas seulement d’une question de structure juridique. Pour le déménagement à Uster, l’organisation doit également couvrir des besoins financiers considérables. Selon la demande de subvention, le projet coûte environ 509 500 francs. Selon Mme Lietha, à l’heure actuelle, 140’000 francs destinés à l’architecture, à la planification du projet et à une partie des travaux de construction sont garantis par des fonds de la fondation. 100’000 francs supplémentaires proviennent des réserves propres de l’organisation.
Pour les 270 000 francs restants, la maison de naissance recherche encore des fondations de soutien. « Nous n’en sommes qu’au tout début de notre campagne de collecte de fonds », explique Lietha. « En août, nous avons commencé à nouer les premiers contacts avec des fondations et d’autres partenaires de financement potentiels. Heureusement, nous avons très rapidement reçu un don important. »
À l’heure actuelle, Lietha ne peut pas encore se prononcer de manière définitive sur la difficulté à obtenir des subventions suffisantes. « La collecte de fonds auprès des fondations demande du temps, une sélection rigoureuse des partenaires de financement appropriés et des relations personnelles. Mais ce bon départ nous rend confiants. »