
Le capital d’une fondation joue toujours un rôle, tant par les projets qu’il finance que par la manière dont il est investi. Une stratégie d’investissement crédible concilie donc la mission de la fondation, le rendement, le risque et ses valeurs.
Les fondations sont évaluées à l’aune de l’impact de leurs projets, mais aussi, de plus en plus, en fonction de la manière dont elles placent leur patrimoine. Cela soulève la question de savoir dans quelle mesure une fondation souhaite rester fidèle à sa mission lors de la gestion de son patrimoine.
La question va bien au-delà de l’exclusion, souvent évoquée, des entreprises du secteur du tabac par les fondations dont l’objectif est la promotion de la santé. Elle se pose, par exemple, dans le cas d’investissements dans les énergies fossiles réalisés par des fondations qui promeuvent la protection du climat, ou dans le cas de prises de participation dans des entreprises pharmaceutiques malgré leur engagement en faveur d’un accès abordable aux médicaments.
Actuellement, on observe également des investissements immobiliers axés sur le rendement réalisés par des fondations à vocation sociale. De tels conflits d’objectifs montrent qu’une stratégie d’investissement crédible ne peut être mise en œuvre uniquement à l’aide de listes d’exclusion. Les fondations doivent déterminer ce que leur patrimoine doit apporter et comment leur mission, leur rendement, leur niveau de risque et leur conception individuelle des valeurs s’articulent entre eux.
Lorsque la mission et le patrimoine vont de pair
La crédibilité naît lorsque trois éléments s’accordent : la mission et les valeurs, la stratégie d’investissement ainsi qu’une communication transparente. Pour les fondations, cela signifie que les activités d’investissement d’une fondation doivent garantir à long terme la poursuite de sa mission d’utilité publique – et, à tout le moins, ne pas y être en contradiction. Il ne s’agit pas ici d’idéologie, mais d’un équilibre professionnel entre la préservation à long terme du patrimoine de la fondation, le rendement, le risque et les valeurs personnelles.
De nombreuses organisations se sentent dans un premier temps dépassées par les débats sur la durabilité dans le contexte des investissements. Ce n’est toutefois pas un concept de durabilité parfait qui est nécessaire, mais un premier pas clair.
Sara Huber Sigrist, responsable des fondations à la Banque cantonale de Zurich
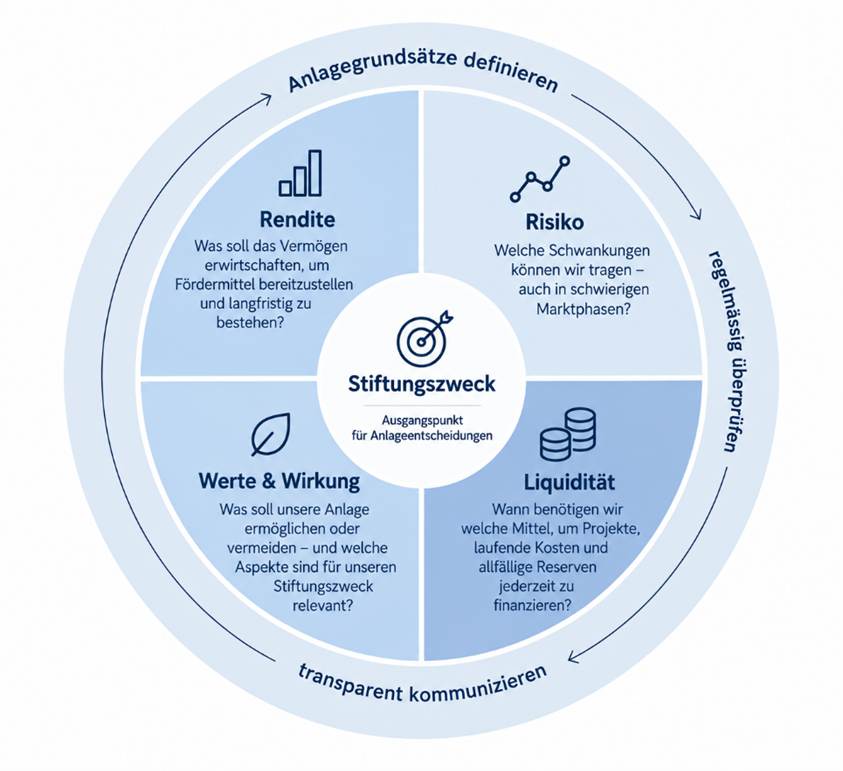
Trois leviers ont fait leurs preuves dans la pratique :
1. Des principes d’investissement clairs
Les directives d’investissement professionnelles répondent à trois questions fondamentales :
Quel rendement la fondation vise-t-elle afin de garantir à long terme la réalisation de son objet, le versement des subventions annuelles et le pouvoir d’achat de son patrimoine ?
Quel niveau de risque est acceptable au regard de l’objectif, de l’horizon temporel, des engagements et de la capacité de risque – même en période de marché difficile ?
De quelle liquidité a-t-on besoin pour pouvoir financer à tout moment les projets approuvés, les frais de fonctionnement et les réserves éventuelles ?
C’est sur cette base que sont définis les objectifs d’investissement, le profil rendement/risque et la répartition stratégique des actifs (par exemple, actions, obligations, immobilier, liquidités).
2. Le développement durable avec discernement
La durabilité ne commence pas nécessairement par une longue liste d’exclusions. La question déterminante est tout d’abord de savoir quels aspects sont réellement pertinents pour l’objet de la fondation en question. Ainsi, ces aspects peuvent être différents pour une fondation dédiée à la santé par rapport à une fondation environnementale ou sociale.
De là, on peut en déduire des principes d’investissement concrets ; par exemple, l’exclusion de certains secteurs d’activité, des normes minimales pour les fonds ou des investissements ciblés axés sur l’impact. Des conflits d’objectifs peuvent toutefois surgir : une orientation plus marquée vers l’objet de la fondation peut restreindre l’univers d’investissement ou avoir des répercussions sur les coûts, la liquidité et la diversification. Ces conséquences doivent être soigneusement pesées. La durabilité ne devient ainsi pas une fin en soi, mais fait partie intégrante de la stratégie d’investissement.
3. La transparence plutôt que la perfection
La confiance s’instaure lorsque les fondations divulguent les principes qui guident leurs investissements – même si tout n’est pas encore « vert ». Un ensemble minimal à inclure dans le rapport annuel comprend : quelques phrases sur la stratégie d’investissement (y compris la politique de rendement et de risque), la manière dont est abordée la durabilité et une perspective honnête, par exemple : « Au cours de l’année à venir, nous réexaminerons nos critères d’investissement et définirons les exigences de durabilité qui s’appliqueront à l’avenir à l’ensemble du portefeuille. »
Ce qu’un partenaire bancaire devrait offrir
Le partenaire bancaire joue ici un rôle essentiel. Il faut un interlocuteur qui adopte une approche globale des fondations : une bonne compréhension des objectifs et de la gouvernance des fondations, une expertise avérée en matière de rendement, de risque et de développement durable, ainsi qu’un reporting transparent sur les coûts, les risques et le développement durable. Un bon partenaire bancaire traduit ces exigences, en collaboration avec la fondation, en une stratégie d’investissement concrète, met en évidence les conflits d’objectifs et leurs conséquences financières, et jette les bases, grâce à un reporting transparent, permettant au conseil de fondation de prendre des décisions en toute régularité.
Une stratégie d’investissement est donc bien plus qu’une simple décision financière. Elle montre comment une fondation concilie sa mission d’intérêt général, sa responsabilité vis-à-vis de son patrimoine et ses valeurs. Une fondation qui concilie mission, profil rendement/risque et valeurs dans sa stratégie d’investissement renforce non seulement son impact et son patrimoine, mais surtout la confiance dont elle bénéficie et sa réputation : en ce sens, le capital joue un rôle actif et envoie un signal clair sur ce que la fondation représente réellement à long terme.
Vous avez des questions concernant la stratégie d’investissement de votre fondation ? Nous nous ferons un plaisir de vous conseiller.
Sara Huber Sigrist est responsable du pôle « Fondations » au sein de la Banque cantonale de Zurich. En tant que partenaire bancaire de confiance, elle et son équipe soutiennent et accompagnent les organisations d’utilité publique dans tous les aspects de leur gestion financière. Cette équipe d’experts élabore des solutions conceptuelles complètes qui tiennent compte des aspects stratégiques et de gouvernance pertinents, en mettant l’accent sur la gestion de fortune, mais aussi sur les financements et l’ensemble de l’offre de services bancaires.
> Informations complémentaires et coordonnées
Notre engagement envers ce secteur
Depuis 2018, nous nous engageons aux côtés de Spheriq, de fondations donatrices suisses de renom et d’autres acteurs en faveur du secteur philanthropique suisse. Ensemble, nous œuvrons à la mise en place d’une infrastructure numérique qui relie les acteurs du secteur, favorise le dialogue et soutient son développement.
Mentions légales : Le présent article est publié à titre informatif et promotionnel. Il ne constitue ni une offre ni une recommandation visant à souscrire des services, et ne saurait servir de base à un contrat ou à un engagement de quelque nature que ce soit. La Banque cantonale de Zurich se réserve le droit de modifier ou de suspendre ses prestations à tout moment et sans préavis. La fourniture de ces prestations peut être soumise à des restrictions en raison de dispositions légales, réglementaires ou fiscales. Cet article a été rédigé par la Banque cantonale de Zurich avec toute la diligence requise dans le cadre de ses activités. Toutefois, l’exactitude, l’exhaustivité et l’actualité des informations ne peuvent être garanties. Toutes les informations fournies sont données à titre purement informatif et ne sauraient se substituer à un conseil personnalisé. La Banque cantonale de Zurich décline donc toute garantie et rejette toute responsabilité quant aux décisions fondées uniquement sur le présent article. Copyright © 2026 Banque cantonale de Zurich